 النسخة العالمية
لجنة البورصة توسّع نطاق المعلومات الواجب نشرها من طرف الشركات
تاريخ النشر:
 أوراس
الملخص
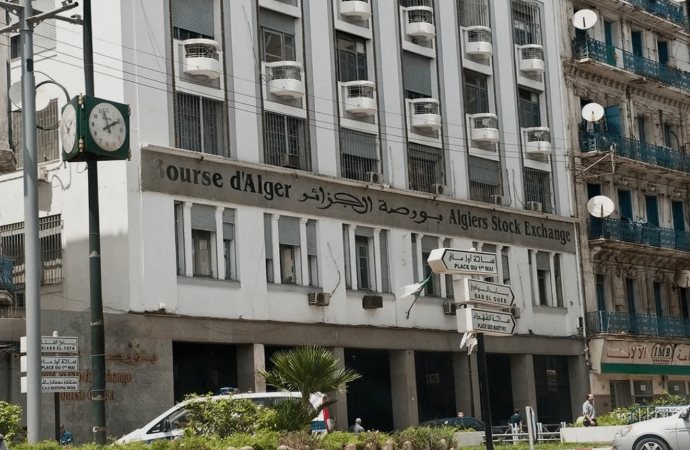
أقرت لجنة تنظيم عمليات البورصة ومراقبتها إطارا تنظيميا جديدا يلزم الشركات المدرجة في القسم الرئيسي من سوق سندات رأس المال بالإفصاح عن معلومات تتعلق بأدائها البيئي والاجتماعي وطريقة حوكمتها، إلى جانب مؤشرات مالية وغير مالية أخرى، وذلك ابتداء من السنة المالية 2026.
وأعلنت اللجنة، في بيان لها اليوم الاثنين، صدور التعليمة رقم 26-08 المؤرخة في 28 أكتوبر 2026، التي تحدد مضمون التقرير المتعلق بالمعلومات غير المالية، في خطوة ترمي إلى تنظيم إفصاح الشركات عن الجوانب البيئية والاجتماعية والحوكمة (ESG).
وتحدد المادة الثانية من التعليمة نطاق تطبيق هذه الالتزامات، حيث تشمل جميع الشركات التي تكون قيمها المنقولة مدرجة في القسم الرئيسي من سوق سندات رأس المال.ما المعلومات التي ستصبح الشركات مطالبة بنشرها؟
يتضمن التقرير ثلاثة محاور أساسية، تشمل المعلومات البيئية والاجتماعية والمتعلقة بالحوكمة، إذ يتعين على الشركات تقديم بيانات بشأن استهلاك المياه والطاقة، والانبعاثات الغازية والنفايات، ومخاطر التغير المناخي، إلى جانب الإجراءات المتخذة لحماية التنوع البيولوجي والحد من الآثار البيئية لأنشطتها.
وعلى الصعيد الاجتماعي، تشمل المؤشرات عدد الموظفين وتوزيعهم حسب العمر والجنس والمنطقة الجغرافية، ومعدلات التوظيف ومغادرة العمال، فضلا عن تنظيم ساعات العمل والتغيب، فيما يمتد محور الحوكمة إلى تشكيلة أجهزة التسيير وكيفية عملها، وآليات الوقاية من الفساد ومكافحته.
ولا يقتصر التقرير على عرض المؤشرات والأرقام، بل يتعين أن يقدم أيضا رؤية المؤسسة والتزامها في مجال المسؤولية الاجتماعية، ومنهجية إعداد استراتيجيتها في هذا المجال، مع تحديد الأطراف المعنية بنشاطها، والتحديات ذات الأولوية وتحليل أهميتها، فضلا عن عرض الأعمال المنجزة والنتائج والآثار المحققة.شروط جديدة لجودة المعلومات المنشورة
فيما يتعلق بمضمون التقارير، تشترط التعليمة أن تستوفي المعلومات المنشورة مبادئ الدقة والتوازن والوضوح وقابلية المقارنة والشمولية وقابلية التحقق، إلى جانب اتساقها مع بقية المعلومات التي تنشرها الشركة.
كما تلزم المادة الرابعة الشركات بتقديم توضيح واضح ومعلل بشأن كل معلومة لم يتم الإفصاح عنها، تطبيقا لمبدأ “الامتثال أو التفسير”، الذي يتيح لها عدم تقديم بعض المعلومات شريطة تبرير ذلك.
وتنص التعليمة أيضا على التصريح صراحة بأي تعديل أو إعادة معالجة جوهرية لمعلومات غير مالية سبق نشرها، مع توضيح أسباب التغيير وانعكاساته المحتملة على قابلية مقارنة البيانات.كيف ستُنشر هذه التقارير؟
بحسب المادة السادسة، سيتم نشر التقارير المتعلقة بالمعلومات غير المالية وفق الشروط نفسها المعمول بها في نشر المعلومات السنوية، كما ستخضع لكيفيات المصادقة المعتمدة لهذه الأخيرة.
ويستند الإطار المرجعي المعتمد أساسا إلى معايير المبادرة العالمية لإعداد التقارير (GRI) وأهداف التنمية المستدامة للأمم المتحدة، مع إتاحة إمكانية اعتماد مرجع أو أكثر من المراجع والمعايير الدولية المعترف بها في إعداد التقارير غير المالية، شريطة تحديدها صراحة.
ويأتي هذا الإجراء تطبيقا للمادة 44 من نظام لجنة تنظيم عمليات البورصة ومراقبتها رقم 25-04 المؤرخ في 22 أكتوبر 2025، المتعلق بالإفصاح عن المعلومات الواجب نشرها من طرف الشركات التي تكون قيمها مسعرة في البورصة.
وترى اللجنة أن اعتماد هذا الإطار من شأنه تعزيز شفافية الشركات وتحسين جودة المعلومات المتاحة للمستثمرين، بما يساعدهم على تقييم المخاطر والفرص المرتبطة بقضايا الاستدامة، فضلا عن دعم تطوير التمويل المستدام وتعزيز جاذبية السوق المالية الجزائرية.
وتدخل التعليمة حيز التنفيذ من تاريخ توقيعها، على أن تطبق متطلباتها ابتداء من السنة المالية 2026، في إطار توجه اللجنة نحو توسيع نطاق الإفصاح ومواكبة المعايير المعتمدة في أسواق رؤوس الأموال الدولية.