 النسخة العالمية
من يصنع أرباح السوق السعودي؟
تاريخ النشر:
 الرياض
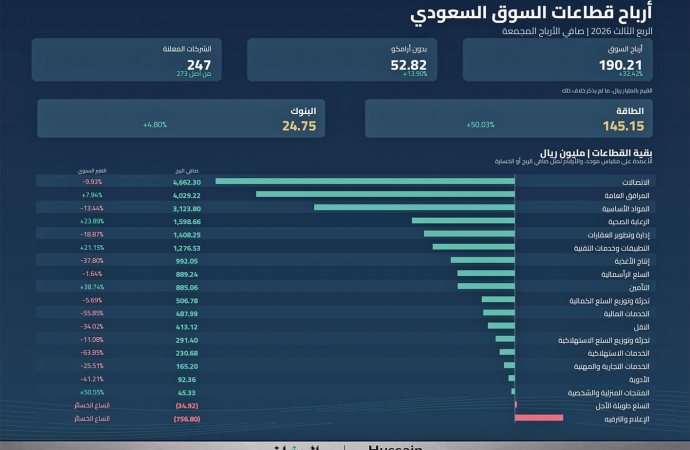
تبدو نتائج السوق السعودي في الربع الثالث من 2026 قوية عندما تقرأ من الأعلى. أرباح مجمعة بلغت 190.21 مليار ريال، بنمو 32.42% مقارنة بالربع المماثل، وأرباح دون أرامكو وصلت إلى 52.82 مليار ريال، بزيادة 13.90%. لكن النزول إلى تفاصيل القطاعات يكشف صورة أكثر تعقيدا؛ فالنمو الكبير في الإجمالي لا يعكس تحسنا بالاتساع نفسه داخل السوق، ولا يعني أن الشركات تواجه ظروفا متشابهة، أو أن قدرتها على تحقيق الأرباح تسير في اتجاه واحد.
وتستند هذه القراءة إلى بيانات أرقام للنتائج المعلنة حتى 11 نوفمبر 2026، والتي شملت 247 شركة من أصل 273 شركة وصندوقا ضمن نطاق المتابعة. ولذلك، فهي قراءة للنتائج المتاحة وقت الرصد، وقد تتغير بعض الإجماليات والنسب عند اكتمال الإفصاحات. كما أن المقارنة تخص الربع الثالث وحده، ولا تمثل نتائج التسعة أشهر، وهو تمييز ضروري عند تقييم تطور الربحية واستمرارية الأداء.
المفارقة الأبرز أن سبعة قطاعات فقط سجلت تحسنا في صافي نتائجها، مقابل أربعة عشر قطاعا تراجعت أرباحها أو اتسعت خسائرها. وهذا يعني أن السوق جمع بين نمو قوي في الأرباح وضعف في انتشار هذا النمو بين أنشطته. وتلك مسألة تستحق الاهتمام؛ لأن قوة السوق على المدى الطويل ترتبط بقدرة قطاعات متعددة على توليد الأرباح، وتوسيع مصادر الدخل، وتحويل النشاط الاقتصادي إلى عوائد مستدامة للمساهمين.
الطاقة تقود القفزة
تصدر قطاع الطاقة المشهد بأرباح بلغت 145.15 مليار ريال، مرتفعة 50.03%، ليستحوذ وحده على نحو 76.3% من الأرباح المجمعة للسوق. ويضم القطاع، وفق التصنيف المستخدم، أرامكو والبحري وبترو رابغ والحفر العربية وأديس والمصافي. ومن هنا، فإن قراءة نتائجه بوصفها انعكاسا لأداء إنتاج النفط وحده ستكون قراءة ناقصة؛ فهو يجمع أنشطة مختلفة، تتباين مصادر إيراداتها وحساسيتها للأسعار والتكاليف وحركة التجارة.
داخل هذا القطاع، بلغت أرباح أرامكو نحو 137.39 مليار ريال، لتظل صاحبة التأثير الأكبر في إجمالي السوق. كما برزت أرباح البحري التي تجاوزت خمسة مليارات ريال، وربحية بترو رابغ التي بلغت نحو 2.58 مليار ريال. لكن اختلاف طبيعة هذه الأعمال يجعل السؤال عن استمرارية الأرباح ضروريا. فالمستثمر يحتاج إلى معرفة ما جاء من التشغيل المتكرر، وما ارتبط بظروف استثنائية أو بنود غير متكررة، قبل بناء توقعاته للفترات المقبلة.
البنوك تثبت حضورها
حقق قطاع البنوك أرباحا بلغت 24.75 مليار ريال، بنمو 4.80%، واستحوذ على نحو 13% من أرباح السوق. ورغم أن معدل النمو أقل بكثير من نمو الطاقة، فإن حجم الأرباح يمنحه ثقلا كبيرا في الصورة العامة. كما أن التفاوت بين نتائج البنوك يؤكد أن الانتماء إلى القطاع نفسه لا يضمن أداء متشابها؛ فاختلاف تكلفة الودائع، وهيكل التمويل، والمخصصات، والمصروفات، يترك أثره على صافي الربح. وتحتاج قراءة البنوك إلى تجاوز السؤال التقليدي عن مقدار نمو الأرباح. الأهم هو مقدار الموارد المستخدمة لتحقيق هذا النمو، ومدى تحسن كفاءة التشغيل، وجودة المحفظة الائتمانية. فقد يرتفع الربح مع زيادة حجم الأعمال، بينما تتراجع بعض مؤشرات الكفاءة أو ترتفع تكلفة المخاطر. لذلك، تبقى الأرباح نقطة بداية للتحليل، على أن تستكمل بمراجعة الهوامش، والودائع، والتعثر، والتغطية، وقدرة البنك على الحفاظ على عائده دون تحمل مخاطر أكبر.
تركيز الأرباح يغير قراءة السوق
بلغ مجموع أرباح الطاقة والبنوك نحو 169.91 مليار ريال، أي قرابة 89.3% من إجمالي أرباح السوق. وعند استبعاد الطاقة وحدها، تصبح أرباح بقية القطاعات نحو 45.06 مليار ريال، مقابل 46.89 مليار ريال في الفترة المماثلة، بانخفاض يقارب 3.9%. وهذه النتيجة توضح أن القفزة الإجمالية جاءت مع تراجع الأرباح خارج القطاع الأكثر تأثيرا، رغم وجود أنشطة نجحت في تحسين نتائجها.
وتزداد الصورة وضوحا عند استبعاد الطاقة والبنوك معا؛ إذ تنخفض أرباح بقية القطاعات إلى نحو 20.31 مليار ريال، مقابل 23.28 مليار ريال، بتراجع يقارب 12.8%. ولا يقلل ذلك من قيمة الأرباح المحققة، لكنه يحدد مصدر قوتها وحدود انتشارها. فاستبعاد أرامكو وحدها لا يكفي دائما لفهم أداء الأنشطة الأخرى، خصوصا عندما تحقق شركات كبيرة داخل قطاع الطاقة تغيرات مؤثرة في النتائج المجمعة.
الاتصالات أمام اختبار الكفاءة
بلغت أرباح قطاع الاتصالات 4.66 مليار ريال، متراجعة 9.93%، رغم احتفاظه بموقع متقدم بين القطاعات الربحية. ويظهر هذا الأداء أن كبر قاعدة العملاء واتساع الخدمات لا يعفيان الشركات من ضغوط الربحية. فالقطاع يحتاج إلى استثمارات مستمرة، وتطوير للشبكات والمنتجات، وإدارة دقيقة للنفقات. لكن تحديد سبب التراجع الفعلي يتطلب مراجعة نتائج كل شركة، وعدم الاكتفاء بتفسير موحد لجميع مكونات القطاع.
ويتمثل الاختبار الأهم في قدرة الشركات على تحويل نمو الخدمات الرقمية والأعمال الجديدة إلى عائد واضح. فالتوسع قد يرفع الإيرادات قبل أن يظهر أثره الكامل على الأرباح، كما قد تحمل بعض الفترات مصروفات تأسيس أو استثمارات مرتفعة. ومن ثم، ينبغي تقييم الاتصالات عبر الربح التشغيلي والتدفقات النقدية والعائد على رأس المال، إلى جانب صافي الربح، لمعرفة ما إذا كان الإنفاق الحالي يبني دخلا مستقبليا مجزيا.
المرافق العامة تحسن نتائجها
سجل قطاع المرافق العامة أرباحا بلغت 4.03 مليار ريال، بنمو 7.94%، ليقدم أحد أوجه التحسن خارج الطاقة والبنوك. ويضم أنشطة ترتبط بخدمات أساسية، لكن طبيعة هذه الخدمات لا تعني تلقائيا ثبات الربحية أو انخفاض المخاطر. فالشركات تختلف في نماذج عقودها، وحجم أصولها، والتزاماتها التمويلية، ومراحل تنفيذ مشروعاتها، وهو ما يجعل الربح المجمع عنوانا يحتاج إلى تفاصيل تفسره.
وتبقى قدرة القطاع على تمويل توسعه مسألة أساسية. فالأعمال كثيفة الأصول قد تحقق أرباحا محاسبية، بينما تحتاج إلى إنفاق رأسمالي كبير يضغط على السيولة المتاحة. لذلك، فإن جودة النمو تقاس بقدرة الأصول على توليد النقد، وتغطية الالتزامات، وتحقيق عائد مناسب بعد تكلفة التمويل. وكلما تحسن هذا التوازن، أصبحت زيادة الأرباح أكثر قابلية للاستمرار، وأقل اعتمادا على رفع المديونية لتمويل الاحتياجات المستقبلية.
المواد الأساسية تفقد جزءا من زخمها
تراجعت أرباح قطاع المواد الأساسية 13.44% إلى 3.12 مليار ريال، مقابل 3.61 مليار ريال تقريبا. ويجمع القطاع صناعات متعددة، منها التعدين والبتروكيماويات والأسمنت ومواد أخرى، ولذلك قد يخفي الإجمالي تحسنا في نشاط يقابله ضعف في نشاط مختلف. كما أن استخدام متوسط واحد للحكم على شركاته قد يؤدي إلى استنتاجات مضللة بشأن الطلب والتكاليف والقدرة التنافسية.
وفي هذا القطاع تحديدا، تبرز أهمية الفصل بين حجم المبيعات والعائد منها. فزيادة الكميات لا تضمن زيادة الأرباح إذا تراجعت أسعار البيع أو ارتفعت تكلفة الإنتاج. كذلك، فإن الأصول الكبيرة تحتاج إلى مستويات تشغيل تحقق وفورات اقتصادية مناسبة. ومن هنا، ينبغي متابعة الهوامش واستخدام الطاقة الإنتاجية والتدفقات النقدية، لمعرفة الشركات التي تحافظ على قدرتها التنافسية، وتلك التي تواجه تآكلا في العائد رغم استمرار نشاطها.
الرعاية الصحية تبرز بين الرابحين
ارتفعت أرباح قطاع الرعاية الصحية 23.89% إلى 1.60 مليار ريال، ليكون من القطاعات التي حسنت نتائجها بوضوح. ويمنحه ذلك موقعا مهما في قراءة السوق خارج أنشطته الأكبر. لكن نمو القطاع المجمع لا يعني أن جميع شركاته حققت تحسنا مماثلا؛ فقد تختلف النتائج بحسب مراحل تشغيل المستشفيات، وكفاءة المنشآت، ومزيج الخدمات، والقدرة على إدارة المصروفات وتحصيل المستحقات. وتحتاج الربحية الصحية إلى اختبار نقدي مستمر. فالإيراد المسجل لا يساوي بالضرورة نقدا محصلا، كما أن ارتفاع الذمم المدينة قد يغير تقييم جودة الأرباح. ولذلك، فإن متابعة التحصيل والمخصصات والتدفقات التشغيلية تكتسب أهمية موازية لمتابعة نمو الربح. أما التوسع في المنشآت، فينبغي قياس نجاحه بقدرته على رفع الكفاءة والعائد مع مرور الوقت، وتجنب تحول زيادة الطاقة الاستيعابية إلى عبء مستمر على النتائج.
العقارات تتراجع رغم ضخامة المشروعات
حقق قطاع إدارة وتطوير العقارات أرباحا بلغت 1.41 مليار ريال، منخفضة 18.87%. وتظهر هذه النتيجة أن اتساع النشاط والمشروعات لا ينعكس بالضرورة على الأرباح في كل ربع. فالنتائج العقارية تتأثر بتوقيت التسليم والاعتراف بالإيرادات، وطبيعة المبيعات، وتكلفة التمويل، إضافة إلى البنود المرتبطة ببيع الأصول أو الاستثمارات، بحسب ظروف كل شركة وسياساتها المحاسبية. والقراءة الأدق تميز بين الدخل المتكرر والمكاسب المرتبطة بصفقات محددة. فارتفاع الربح نتيجة بيع أصل قد يحسن المركز المالي، لكنه لا يقدم وحده دليلا على تحسن التشغيل المستدام. كما أن قيمة محفظة المشروعات تحتاج إلى مقارنتها بالسيولة المطلوبة لإنجازها. لذلك، ينبغي التركيز على التحصيل، والتزامات التنفيذ، والمديونية، والعائد المتوقع، بدلا من اعتبار حجم الأراضي أو عدد المشروعات مؤشرا كافيا على قوة الأداء.
التقنية تقدم نموا يستحق المتابعة
بلغت أرباح قطاع التطبيقات وخدمات التقنية 1.28 مليار ريال، بنمو 21.15%. وهو أداء يمنح القطاع حضورا واضحا بين الأنشطة التي دعمت تنوع الأرباح. غير أن تقييمه يحتاج إلى معرفة مدى انتشار النمو بين الشركات، وحجم مساهمة الكيانات الأكبر، وطبيعة العقود التي حققت الإيرادات، حتى لا تتحول النتيجة المجمعة إلى افتراض بأن الفرص والمخاطر متساوية لدى الجميع. وتتضح جودة النمو التقني عندما تتحول العقود إلى إيرادات مربحة ونقد محصل. فالإعلان عن مشروعات كبيرة لا يكفي دون تنفيذ منضبط، وإدارة جيدة للتكاليف، وقدرة على الحفاظ على العملاء. كما أن ارتفاع الاعتماد على عقود محدودة قد يزيد تقلب النتائج. ولذلك، فإن تنوع العملاء، وتكرار الإيرادات، وكفاءة التحصيل، مؤشرات تساعد على التمييز بين شركات تبني قاعدة ربحية متينة، وأخرى تتأثر نتائجها بتوقيت عدد قليل من العقود.
إنتاج الأغذية تحت الضغط
تراجعت أرباح قطاع إنتاج الأغذية 37.80% إلى 992.05 مليون ريال، وهو انخفاض كبير يستحق التوقف عنده. فالطلب على الغذاء يمنح النشاط أهمية مستمرة، لكنه لا يضمن حماية هوامش الشركات. ويمكن أن تختلف أسباب الضغط بين المكونات، بحسب تكاليف المواد الخام، والمصروفات، ومزيج المنتجات، والمنافسة. ولا يجوز إرجاع التراجع إلى عامل محدد دون الرجوع إلى إفصاحات الشركات المعنية.
وتبرز هنا قيمة الإدارة التشغيلية في حماية العائد. فالشركة قد تحافظ على مبيعاتها، بينما تتراجع أرباحها إذا عجزت عن استيعاب زيادة التكلفة أو تحسين إنتاجيتها. كما أن إدارة المخزون والهدر والتوزيع تؤثر مباشرة في النتائج. ومن ثم، يحتاج المستثمر إلى متابعة قدرة الشركة على تحقيق أرباح من نشاطها الأساسي، ومعرفة ما إذا كانت الإجراءات المتخذة تعالج أسباب الضغط بصورة مستدامة، أم تؤجل أثرها إلى فترات لاحقة.
السلع الرأسمالية قرب الاستقرار
سجل قطاع السلع الرأسمالية أرباحا بلغت 889.24 مليون ريال، بانخفاض محدود قدره 1.64%. وقد يوحي ذلك باستقرار نسبي، لكن المتوسط يخفي تباينا بين الشركات والمنتجات والأسواق. ويظل الأهم هو قدرة الشركات على تحويل الطلبات إلى مبيعات مربحة، وتنفيذ العقود ضمن تكلفتها، وتحصيل مستحقاتها. كما ينبغي مراقبة رأس المال العامل، لأن زيادة الأعمال قد تستنزف النقد إذا توسعت المخزونات والذمم بأسرع من التحصيل.
التأمين يحسن الربح المجمع
ارتفعت أرباح قطاع التأمين 38.74% إلى 885.06 مليون ريال، ليحقق نموا قويا مقارنة بمعظم القطاعات. غير أن فهم هذا التحسن يتطلب الفصل بين نتيجة خدمات التأمين وعوائد الاستثمار، ومراجعة المطالبات والمصروفات والاحتياطيات. فزيادة الأقساط وحدها لا تكفي للحكم على نجاح الشركة؛ المهم أن يكون التسعير مناسبا للمخاطر، وأن تحقق المحفظة نتيجة فنية جيدة، مع قدرة مستمرة على الوفاء بالالتزامات.
تجزئة السلع الكمالية تتراجع باعتدال
بلغت أرباح قطاع تجزئة وتوزيع السلع الكمالية 506.78 مليون ريال، منخفضة 5.69%. ورغم محدودية التراجع مقارنة بقطاعات أخرى، فإنه يسلط الضوء على أهمية كفاءة المتاجر والقنوات الرقمية وإدارة المخزون. فزيادة المبيعات عبر التخفيضات قد تحافظ على الحصة السوقية، لكنها قد تقلل العائد. لذلك، ينبغي تقييم نمو المبيعات مع الهامش والتحصيل ودوران المخزون، لمعرفة ما إذا كانت الشركة تبيع أكثر وتربح بصورة أفضل بالفعل.
الخدمات المالية تواجه انخفاضا حادا
تراجعت أرباح قطاع الخدمات المالية 55.85% إلى 487.99 مليون ريال. ويضم القطاع نماذج أعمال مختلفة، ما يجعل أسباب التراجع بحاجة إلى قراءة منفصلة. ففي شركات التمويل تبرز تكلفة المخاطر والمخصصات والتحصيل، بينما تتأثر شركات أخرى بعوائد الاستثمار أو نشاط الخدمات والعمولات. ويؤكد هذا التباين أهمية عدم الخلط بين نمو الأصول وجودة العائد، خصوصا إذا كانت زيادة المحفظة تترافق مع ارتفاع التعثر أو ضعف التدفقات النقدية.
النقل يفقد ثلث أرباحه
حقق قطاع النقل أرباحا بلغت 413.12 مليون ريال، بانخفاض 34.02%. ومن الضروري التنبه إلى أن البحري مصنفة ضمن الطاقة في البيانات المستخدمة، ولذلك لا تدخل أرباحها في هذا الإجمالي. ويحتاج القطاع إلى موازنة التوسع مع كفاءة استخدام الأصول. فزيادة الأساطيل والطاقة التشغيلية قد ترفع الإيرادات، لكنها تحمل تكاليف تمويل واستهلاك وتشغيل. ويظهر نجاح التوسع عندما يتحسن العائد على الأصل، وتدعم التدفقات النقدية استمرارية النشاط.
تجزئة السلع الاستهلاكية ليست محصنة
انخفضت أرباح قطاع تجزئة وتوزيع السلع الاستهلاكية 11.08% إلى 291.40 مليون ريال. وتكشف النتيجة أن طبيعة المنتجات الأساسية لا تمنع تأثر الربح بالمنافسة والمصروفات وكفاءة الفروع. وفي الأنشطة ذات الهوامش المحدودة، قد يكون لتغير صغير في تكلفة البيع أو التشغيل أثر كبير على صافي الربح. ولهذا، تكتسب إدارة المخزون والتوسع المنضبط والإنتاجية أهمية مباشرة، إلى جانب القدرة على المحافظة على العملاء وتحسين متوسط العائد من المبيعات.
الخدمات الاستهلاكية تسجل تراجعا قويا
بلغت أرباح قطاع الخدمات الاستهلاكية 230.68 مليون ريال، منخفضة 63.85%، وهو من أكبر الانخفاضات بين القطاعات الرابحة. وتضع هذه النتيجة كفاءة التوسع تحت المجهر. فافتتاح مواقع جديدة وزيادة الطاقة التشغيلية لا يضمنان ارتفاع الأرباح إذا كانت تكلفة تقديم الخدمة تنمو بسرعة أكبر. وتحتاج الشركات إلى قياس أداء الوحدات القائمة والجديدة بصورة منفصلة، ومتابعة قدرتها على الوصول إلى مستويات تشغيل تغطي التكلفة وتحقق عائدا مناسبا.
الخدمات التجارية والمهنية تتراجع
سجل قطاع الخدمات التجارية والمهنية أرباحا بلغت 165.20 مليون ريال، بانخفاض 25.51%. وفي هذه الأنشطة، قد يرتفع حجم العقود دون تحسن مماثل في الربحية إذا كانت شروط التنفيذ أو التكلفة أقل ملاءمة. لذلك، تتقدم جودة العقود على عددها عند التقييم. كما أن إدارة القوى العاملة والتحصيل والانضباط في التسعير عناصر مهمة لحماية الهامش، ومنع تحول النمو في الأعمال إلى زيادة في الاحتياجات التمويلية مع عائد متراجع للمساهمين.
الأدوية تحتاج إلى قراءة مستقلة
انخفضت أرباح قطاع الأدوية 41.21% إلى 92.36 مليون ريال، في تباين واضح مع نمو قطاع الرعاية الصحية. ويؤكد ذلك أن جمع القطاعين تحت وصف واحد قد يحجب اختلاف نماذج أعمالهما. فالتصنيع والتوزيع الدوائي لهما متطلبات ومخاطر تختلف عن تشغيل المستشفيات. وتحتاج قراءة النتائج إلى مراجعة هوامش المنتجات، والمصروفات، والمخزون، والذمم، والبنود غير المتكررة، قبل الحكم على مدى استدامة الربح أو تفسير أسباب تراجعه.
نمو قوي من قاعدة محدودة
حقق قطاع المنتجات المنزلية والشخصية أرباحا بلغت 45.33 مليون ريال، مرتفعة 50.55%. ورغم قوة النسبة، فإن حجم الأرباح المطلق يظل محدودا مقارنة بالقطاعات الكبرى. كما أن البيانات المعروضة لهذا القطاع اقتصرت على شركة واحدة، ما يستدعي الحذر عند تعميم النتيجة على نشاط اقتصادي واسع. وتوضح هذه الحالة أهمية قراءة حجم الربح مع نسبة نموه، ومعرفة عدد الشركات التي يمثلها الإجمالي، قبل استخدامه في المقارنات والاستنتاجات.
السلع طويلة الأجل تعمق خسائرها
اتسعت خسائر قطاع السلع طويلة الأجل إلى 34.92 مليون ريال، مقابل 9.74 مليون ريال. وهنا يصبح السؤال عن طريق العودة إلى الربحية أكثر إلحاحا من السؤال عن نمو المبيعات. فمعالجة الخسائر تحتاج إلى فهم نقطة التعادل، وهيكل المصروفات، وحركة المخزون، وقوة الطلب على المنتجات. كما ينبغي تقييم أثر الإجراءات التصحيحية على التشغيل والسيولة، والتأكد من أنها تخفض أسباب الخسارة، وتمنح الشركات قدرة أفضل على الاستمرار وتحقيق العائد.
الإعلام والترفيه يسجل أكبر خسارة قطاعية
بلغت خسائر قطاع الإعلام والترفيه 756.80 مليون ريال، مقابل 93.17 مليون ريال، ليكون الأكثر خسارة بين القطاعات المعروضة. وتفرض هذه النتيجة مراجعة قدرة الإنفاق على المحتوى والتوسع على إنتاج عائد تجاري مناسب. فزيادة الحضور والجمهور لا تكفي إذا لم تتحول إلى إيرادات تغطي التكلفة. وتبقى مراجعة العقود والالتزامات والمصروفات والبنود الاستثنائية ضرورية، لتحديد حجم التحدي التشغيلي، ومدى إمكانية تحسين النتائج في الفترات المقبلة.
الاختبار الحقيقي في اتساع الربحية
برأيي، تكشف النتائج عن سوق قوي في حجم أرباحه، لكنه يحتاج إلى تحسن أوسع في مصادرها. فالطاقة صنعت القفزة الأكبر، والبنوك قدمت قاعدة ربحية مهمة، بينما أظهرت قطاعات مثل التقنية والرعاية الصحية والتأمين والمرافق العامة قدرة على التحسن. وفي المقابل، فإن تراجع نتائج أربعة عشر قطاعاً يفرض قراءة أكثر انتقائية، ويجعل الاعتماد على الرقم الإجمالي وحده غير كاف لتقييم أداء الشركات وفرصها. والمعيار الذي يستحق المتابعة في الأرباع المقبلة هو قدرة الشركات على تحويل الإيرادات إلى هوامش أفضل ونقد محصل وعائد مستدام. أما التوسع الذي يستهلك السيولة دون تحسين الربح، فيحتاج إلى مراجعة مهما بدا حجمه جذاباً. وكلما اتسعت قاعدة القطاعات الرابحة، وتحسنت جودة الأرباح داخلها، أصبحت قوة السوق أكثر رسوخاً، وأقدر على تحمل تغير ظروف القطاع أو الشركة الأكبر تأثيرا في إجمالياته.
حسين بن حمد الرقيب